UX Research · Proyecto personal
Cuenta DNI
Movimientos claros conservan la trazabilidad.
- Mi rol
- Research y diseño: análisis de reseñas, benchmark, evaluación heurística, wireframes y prototipo
- Equipo
- Individual
- Cuándo
- Desde octubre 2025
- Contexto
- Proyecto personal de estudio sobre la billetera digital del Banco Provincia
Una billetera de uso masivo y un flujo que hacía ruido
Cuenta DNI es la billetera digital del Banco Provincia, disponible para personas mayores de 13 años, que permite realizar operaciones financieras desde dispositivos móviles. Además ofrece beneficios y descuentos en comercios adheridos y servicios.
Este rediseño es un proyecto personal de estudio, comenzado en octubre de 2025, que trabaja sobre algunos puntos de dolor identificados en la billetera con relación al registro de movimientos de dinero.
Una señal cotidiana que merecía una indagación sistemática
El proyecto nace de una señal cotidiana: varios usuarios cercanos manifestaban fricciones al usar Cuenta DNI, en particular dudas sobre qué pasaba con sus movimientos de dinero y confusión frente a información que no terminaban de entender. Una revisión inicial del flujo, desde una perspectiva de UX, dejó ver varios puntos que hacían ruido y justificaban una indagación más sistemática, que permitiera evaluar si se trataba de una frustración aislada o de un problema de experiencia más extendido. Una primera exploración en redes y reseñas sugirió que el mismo malestar aparecía de forma recurrente entre los usuarios.
Hipótesis de trabajo: la estructura y el diseño actuales del flujo de movimientos generan fricción en la experiencia, asociada a la sobrecarga cognitiva y a la dificultad para comprender los movimientos de dinero.
Para poner a prueba esa hipótesis trabajé con una triangulación de tres métodos, en función de la información disponible públicamente: análisis de reseñas en Play Store, benchmark competitivo y evaluación heurística. Lo que sigue documenta ese recorrido y a dónde llevó.
Tres métodos para una misma pregunta
Feedback y voz de usuario
Revisé las reseñas de Play Store como primera fuente: a diferencia de entrevistas o encuestas, que requieren planificación y reclutamiento, las reseñas ofrecen acceso inmediato a opiniones espontáneas, escritas en el momento en que ocurre la frustración y sin la memoria del usuario ni la guía de un investigador de por medio.
Relevé alrededor de 40, publicadas entre mediados de julio y fines de octubre de 2025, sin filtrar por puntaje: incluso las de calificación alta señalaban problemas de trazabilidad y comprensión de los movimientos. El criterio fue buscar descriptores de malestar o confusión ligados a la interpretación de los movimientos, para separar ese problema específico de la satisfacción general con la aplicación.
«Está buena, lástima que no tienen detalles los movimientos. Es realmente inútil que marque los movimientos y no tenga detalles. Es como si solo escribiera números en un papel. Nunca se sabe de dónde viene y a dónde va.»
-
★★★★★
«No es claro cuándo pagás y a quién, y cuándo te pagan y quién te paga. Ponen códigos que hay que saber entenderlos. Después lo demás muy bien, pero esa parte es complicada.»
8 de octubre de 2025 -
★★★★★
«No dice quién te transfiere.»
25 de septiembre de 2025 -
★★★★★
«Podría tener un acceso más simple a las cuentas bancarias y tarjetas. Y mostrar movimientos de cuenta por selección de período.»
7 de octubre de 2025 -
★★★★★
«Muy impráctica y engorrosa: si querés consultar los movimientos no podés ver el detalle, los mismos tardan en actualizarse, y si querés compartir el comprobante y no lo hiciste al momento de hacer la transferencia, ya después no lo podés hacer.»
2 de septiembre de 2025
A partir de este relevamiento surgieron tres problemas críticos vinculados a la sección de Últimos Movimientos:
-
No se entiende qué fue cada movimiento de dinero
Es la queja más frecuente. Los usuarios no logran identificar quién envió o recibió el dinero ni qué tipo de operación se realizó, en buena medida por el uso de códigos y descripciones que exigen ser decodificados. Una reseña lo resume: no queda claro a quién se le paga ni quién paga, y los códigos «hay que saber entenderlos». Otra, más directa, señala que la app «no dice quién te transfiere».
-
Los movimientos no tienen detalle ni respaldo
Los usuarios reportan que no pueden acceder al detalle de una operación ni recuperar el comprobante una vez realizada, lo que los deja sin forma de verificar qué ocurrió. La falta de información llega al punto de vaciar de sentido al propio listado: una reseña describe que ver los movimientos sin detalle es «como si solo escribiera números en un papel».
-
La información no está sincronizada en tiempo real
Pagos, compras y transferencias tardan en aparecer o no se reflejan en el momento, generando un desfasaje entre lo que el usuario hizo y lo que la app muestra. Ese quiebre temporal rompe la continuidad del flujo: el usuario pierde referencia de cuándo ocurrió cada cosa y no puede reconstruir el recorrido de su dinero.
Un dato refuerza la persistencia del problema: varias reseñas mencionan cambios recientes en la presentación de los movimientos, pero las quejas sobre claridad y trazabilidad se mantienen, lo que sugiere que las modificaciones no atacaron la raíz.
La voz del usuario apunta de manera consistente a un mismo núcleo: la sección de Movimientos no ofrece una representación precisa, clara y coherente de las operaciones.
Benchmark: análisis de la competencia
Analicé distintas aplicaciones del rubro para evaluar cómo la competencia resolvió este mismo problema de diseño e identificar oportunidades de mejora. Criterio de selección: billeteras digitales o aplicaciones bancarias reconocidas en Argentina que permitan a los usuarios realizar transacciones de dinero —ingresos, transferencias y pagos a través de diversos medios—.
El relevamiento app por app: Santander, BBVA, Mercado Pago, Banco Galicia y MODO
| App | Pros | Contras |
|---|---|---|
| Santander |
|
|
| BBVA |
|
|
| Mercado Pago |
|
|
| Banco Galicia |
|
|
| MODO |
|
|
Más allá de las fortalezas y debilidades particulares de cada aplicación, el relevamiento de los flujos dejó ver tres patrones que se repiten de manera transversal y que delimitan un estándar de facto en el manejo de movimientos dentro del ecosistema fintech y bancario de Argentina:
-
Identificación a simple vista
En la mayoría de las apps, el listado permite reconocer qué es cada movimiento sin esfuerzo adicional (tipo de operación, origen o destinatario), aun cuando en algunos casos el texto sea largo y aparezca truncado, como en BBVA. En general, el reconocimiento es inmediato y no exige decodificar información compleja.
-
Pantallas de detalle
La mayoría ofrece una pantalla de detalle por movimiento que, con variaciones entre apps, amplía la información de esa operación; en varios casos permite además acceder al comprobante y compartirlo desde ahí. Ahora bien, tener pantalla de detalle no garantiza por sí mismo una mejor experiencia: Banco Galicia dispone de ella pero recae en los mismos problemas que afectan a Cuenta DNI —exceso de datos numéricos, códigos sin contexto y términos contables poco intuitivos («débito», «crédito»)—.
-
Búsqueda y filtrado
Todas las apps ofrecen alguna vía para buscar o filtrar movimientos según distintos criterios: período, fecha, categoría o tipo. Cuenta DNI, en cambio, dispone únicamente de una barra de búsqueda por texto alfanumérico, sin filtros de ningún tipo.
Ese consenso configura el modelo mental que los usuarios ya tienen incorporado. Una aplicación que se aleje mucho de él tiene altas chances de resultar poco intuitiva.
Evaluación heurística
Evalué el listado y la barra de búsqueda —lo único que hoy existe en esta sección— con las 10 heurísticas de usabilidad de Nielsen, para complementar la voz del usuario con un análisis experto estructurado sobre la interfaz. La propia ausencia de pantalla de detalle y de filtros es, en sí misma, uno de los hallazgos.
La evaluación completa: alcance, escala de severidad y las diez heurísticas
Alcance del análisis. La evaluación se acotó al listado de Últimos Movimientos y a la barra de búsqueda, las únicas funcionalidades disponibles en esta sección de la aplicación. Cuenta DNI no ofrece pantalla de detalle del movimiento ni opciones de filtrado, así que el análisis se concentró en lo efectivamente accesible para el usuario. Esta limitación del propio producto no es un recorte arbitrario: la ausencia de esas pantallas es, en sí misma, uno de los hallazgos.
Escala de severidad. Cada problema detectado se clasificó según la escala de severidad de Nielsen (0 a 4), mediante juicio experto, considerando la definición de cada heurística y su criticidad en el contexto de un producto financiero, donde la confianza y la trazabilidad del dinero son centrales.
| Heurística | Problema detectado | Severidad | Recomendación |
|---|---|---|---|
| Visibilidad del estado del sistema | No se muestra información contextual sobre el estado o tipo de movimiento (ej.: pendiente, confirmado, rechazado). Esto puede generar dudas sobre si el dinero fue debitado o acreditado efectivamente. A su vez, en algunas de las transacciones no coincide la fecha en que se registran respecto a la fecha que se detalla en la descripción. Si la información no se muestra en tiempo real identificando el estado de la operación, o si luego se dan inconsistencias en las fechas registradas, los usuarios pierden trazabilidad respecto a sus movimientos de dinero. | 2 · Media | Incluir etiquetas o íconos que indiquen el estado de cada transacción (procesada, pendiente, fallida) y que permitan una lectura visual más eficiente. Esto puede brindar claridad y confianza. |
| Por qué importa: Las aplicaciones financieras manejan información crítica en tiempo real. Si no comunican qué está pasando (si un pago se está procesando, si falló, o si aún no impactó), el usuario puede sentir que no sabe dónde está su dinero. Esa sensación de falta de control es una de las principales causas de frustración y desconfianza. | |||
| Correspondencia entre el sistema y el mundo real | El lenguaje de la descripción de las transacciones es técnico y poco legible (ejemplo: «PAGO SERVICIO POR ATM/HB/BEE P.SERV») y no refleja el modelo mental de los usuarios ni su forma cotidiana de identificar operaciones. | 4 · Crítica | Mostrar descripciones más claras y comprensibles (ej.: «Transferencia a Juan Pérez», «Pago de servicio de luz»). En la pantalla principal del flujo de movimientos mostrar solo los datos relevantes y permitir ampliar la información técnica en una pantalla secundaria. |
| Por qué importa: El usuario necesita que la aplicación hable su mismo idioma y refleje su modelo mental sobre cómo funciona el dinero. Si el sistema muestra conceptos ambiguos genera confusión. En contextos financieros, un lenguaje técnico mal aplicado equivale a opacidad e inseguridad. De adaptarse a todos los niveles de alfabetización digital y financiera. | |||
| Consistencia y estándares | La aplicación presenta consistencia visual a nivel estructural. Sin embargo, las líneas de texto correspondientes a los movimientos no siguen un estándar de nomenclatura, manteniendo así inconsistencia informativa. En este sentido, la pantalla es consistente en su forma, pero inconsistente en su capacidad de comunicar significado. | 3 · Alta | Mantener la consistencia interna a nivel visual, pero definir un estándar a nivel nomenclatura que permita que haya una estructura que funcione de igual modo para todos los movimientos. |
| Por qué importa: La consistencia refuerza la previsibilidad, y la previsibilidad genera confianza. En un flujo de movimientos, los usuarios deben poder anticipar dónde encontrar la información, cómo se ve un ingreso vs. egreso, o cómo se muestran los saldos. Cualquier cambio inesperado en formato, terminología o color introduce dudas. | |||
| Prevención de errores | La poca claridad aportada por el texto en la descripción de los movimientos y la falta de diferenciación entre ingresos y egresos (más allá del signo «-») puede conllevar a errores de interpretación de los datos financieros y de las operaciones de dinero realizadas dentro de la aplicación. | 3 · Alta | Reducir la cantidad de texto que se presenta y evitar ambigüedades que lleven a malinterpretar información financiera, como montos sin etiquetas o signos poco visibles. |
| Por qué importa: Los errores en una aplicación bancaria tienen un impacto emocional y funcional muy alto: una lectura confusa puede hacer creer al usuario que perdió dinero o que el sistema falló. Por eso, la prevención no se debe limitar a evitar errores técnicos, sino también errores de interpretación de los datos financieros. | |||
| Reconocimiento antes que recuerdo | La descripción de los movimientos cuenta una gran cantidad de datos que no necesariamente aportan mayor claridad, generando sobrecarga de información. Esto obliga a leer toda la línea para entender el movimiento que se está visualizando. No hay elementos visuales que ayuden a reconocer a simple vista el tipo de operación o su impacto en el saldo de la cuenta. La falta de filtros de movimientos y la presencia de una barra de búsqueda limitada que solo admite texto alfanumérico obliga al usuario a recordar datos específicos para localizar operaciones, en lugar de reconocerlas visualmente. | 3 · Alta | Incorporar íconos o logos representativos para cada movimiento, lo cual favorece el reconocimiento inmediato y reduce la carga cognitiva. Mostrar el saldo restante después de cada transacción. |
| Por qué importa: En una aplicación bancaria, los usuarios realizan consultas rápidas y frecuentes. No deberían tener que recordar qué significa cada tipo de operación, ícono o concepto. La interfaz debe facilitar el reconocimiento inmediato de cada movimiento: qué fue, cuándo ocurrió y cómo impactó en su saldo. Cuando el sistema exige que el usuario piense de más puede generar fricción cognitiva y pérdida de confianza. | |||
| Estética y diseño minimalista | Si bien el diseño de la pantalla de movimientos es sobrio, la disposición lineal y el exceso de texto e información numérica en una sola línea y sin una jerarquía visual clara generan una sobrecarga de información que hace que se pueda perder el foco e incluso interpretar mal los datos. | 2 · Media | Mejorar la disposición de la información correspondiente a cada movimiento, reduciendo la longitud de texto visible y limitándose a presentar la información que sea más relevante. Utilizar elementos que puedan aportar mayor jerarquía visual, como variar el peso tipográfico o agregar iconografía acorde al tipo de transacción. |
| Por qué importa: Demasiada información puede confundir y restar confianza. Un diseño estético y limpio no solo mejora la usabilidad, sino que también refuerza la sensación de orden y transparencia, que son pilares en apps financieras ya que hace que sea más fácil detectar lo importante. | |||
| Reconocer, diagnosticar y recuperarse de errores | El buscador no tiene retroalimentación ante errores de búsqueda, de modo que no se sabe si escribió mal, si no hay resultados para esa búsqueda o si falló el buscador. Por otro lado, la aplicación no ofrece al usuario formas de recuperarse ante problemas con las transacciones ni accesos directos para tomar acción, como reportar un problema, consultar un comprobante o recibir instrucciones sobre qué hacer ante un resultado inesperado. | 2 · Media | Incorporar estados vacíos, mensajes de error explícitos, pantalla con puntos de entrada para pedir ayuda y detalles de las transacciones que permitan verificar información clave para la comprensión de dicho movimiento. |
| Por qué importa: En fintech, los errores pueden ser muy estresantes. Explicaciones concretas, mensajes de alerta en contexto u ofrecer caminos para recuperarse pueden ser esenciales. | |||
| Flexibilidad y eficiencia de uso | No hay filtros visibles, por lo que la tarea de búsqueda de movimientos se vuelve lenta y manual. Solo hay una barra de búsqueda de movimientos cuyo diseño solo permite ingresar información alfanumérica y no promueve búsquedas ágiles ni segmentadas. | 3 · Alta | Añadir filtros o accesos directos contextuales (por tipo de movimiento, fecha o monto). |
| Por qué importa: Esta heurística apunta a permitir que usuarios frecuentes hagan tareas repetitivas de manera rápida y a que los usuarios puntuales no tengan que recorrer toda la app para encontrar algo. Atajos, accesos directos y flows optimizados mejoran la experiencia diaria. | |||
| Control y libertad del usuario | No se ofrece la posibilidad de deshacer o revertir operaciones ni de reportar inconsistencias directamente desde el movimiento. La falta de información detallada sobre las transacciones hace que el usuario quede atado a lo que la app muestra en la vista inicial, que es insuficiente. Si no hay comprobantes de fácil acceso, detalles de la operación, posibilidad de revisar datos asociados ni opciones para hacer algo ante un problema, el usuario pierde autonomía. | 4 · Crítica | Añadir una pantalla secundaria que cuente con acceso a información más detallada sobre la transacción y agregar un botón contextual («Reportar problema», «Ver comprobante», «Reclamar», etc.). Esto refuerza la sensación de control respecto a la transacción. |
| Por qué importa: La idea central es evitar que el usuario sienta que «no tiene salida». En productos financieros, esto es aún más crítico porque una acción mal hecha puede generar miedo a perder dinero. | |||
| Ayuda y documentación | La aplicación no cuenta con acceso a información complementaria de cada transacción de dinero. No se presenta una pantalla con detalles sobre las mismas ni se da la opción de acceder a los comprobantes de las transacciones realizadas. Tampoco se registra soporte contextual o acceso a ayuda ante problemas con las operaciones financieras dentro de la aplicación. | 3 · Alta | Agregar dentro del flujo de navegación de últimos movimientos una pantalla que permita acceder al detalle de las transacciones, de modo que se pueda agregar información complementaria que el usuario pueda requerir y brindar la posibilidad de acceder al comprobante de la misma y a ayuda contextual con relación a ese movimiento de dinero. |
| Por qué importa: Aunque una aplicación debería ser lo más intuitiva posible, siempre habrá dudas que puedan surgirle a los usuarios. Por eso es importante que pueda haber un canal de ayuda accesible. Las operaciones financieras son sensibles, por lo que el usuario necesita evidencias, verificaciones claras y documentación que respalde cada acción. | |||
Los dos problemas críticos —correspondencia con el mundo real, y control y libertad del usuario— concentran el núcleo del conflicto: el usuario no comprende lo que ve ni cuenta con medios para actuar sobre ello. Más allá del detalle heurística por heurística, los hallazgos se agrupan en cuatro dimensiones:
-
Claridad semánticaCorrespondencia con el mundo real (crítica) · Consistencia y prevención de errores (altas)
El lenguaje técnico de las descripciones no refleja el modelo mental del usuario, la nomenclatura es inconsistente y la falta de diferenciación entre ingresos y egresos abre lugar a errores de interpretación. Es la dimensión más severa.
-
Jerarquía visual y carga cognitivaReconocimiento antes que recuerdo (alta) · Estética y diseño minimalista (media)
La disposición lineal, el exceso de texto en una sola línea y la ausencia de elementos visuales que diferencien los movimientos obligan a leer cada renglón completo para entenderlo, sin posibilidad de reconocimiento a simple vista.
-
Búsqueda y eficienciaFlexibilidad y eficiencia de uso (alta) · Recuperación ante errores (media)
La ausencia de filtros y una barra de búsqueda limitada a texto alfanumérico, sin retroalimentación ante errores, vuelven lenta y manual la tarea de localizar un movimiento.
-
Control y acceso a la informaciónControl y libertad del usuario (crítica) · Ayuda y documentación (alta) · Visibilidad del estado del sistema (media)
La falta de pantalla de detalle, de acceso a comprobantes y de vías para reportar inconsistencias deja al usuario atado a una vista inicial insuficiente. A esto se suma la ausencia de información sobre el estado de cada operación (pendiente, confirmada, rechazada) y las inconsistencias en las fechas registradas, que hacen perder trazabilidad sobre el movimiento del dinero.
Las cuatro dimensiones convergen en un mismo efecto: una sobrecarga cognitiva que compromete la comprensión inmediata y la trazabilidad de los movimientos, en un flujo que por ser financiero y de uso frecuente debería minimizar precisamente ese esfuerzo.
Tres fuentes distintas que apuntan al mismo problema
La solidez del diagnóstico no descansa en un solo método, sino en que tres fuentes distintas —la voz de los usuarios, el análisis experto de la interfaz y la comparación con el mercado— terminan apuntando al mismo problema. Cada una aporta, además, una capa que las otras no alcanzan: las reseñas dan la voz y la dimensión emocional, la frustración y la desconfianza tal como las vive el usuario; la evaluación heurística explica el por qué estructural, traduciendo esa queja en decisiones de diseño concretas; y el benchmark aporta el parámetro externo, el estándar contra el cual medir qué tan lejos está la experiencia actual de lo esperable.
El usuario habla y se queja
Los movimientos no aparecen, llegan tarde, no se entienden o no están organizados de manera coherente. Los usuarios relatan que deben salir de la aplicación para comprobar qué pasó con su dinero: uno de los indicadores más fuertes de que un flujo financiero no está cumpliendo su función.
El análisis que confirma la percepción
Las dificultades no son subjetivas ni aisladas: están vinculadas a decisiones estructurales del diseño actual. El lenguaje técnico, la falta de jerarquía visual y la ausencia de filtros, de estados y de acceso al detalle dejan al usuario sin recursos para buscar, interpretar o resolver problemas dentro del propio flujo.
Los estándares del mercado actual
Las aplicaciones del mercado comparten una estructura clara y consistente para los movimientos, y ese consenso crea un modelo mental: los usuarios esperan que cualquier app financiera funcione así. No se trata de sumar funcionalidades —una pantalla de detalle no garantiza claridad si reproduce la misma jerga técnica— sino de presentar la información de forma comprensible y contextualizada.
El flujo de Movimientos no cumple la función básica de una app financiera: una representación clara, confiable y accionable de las transacciones.
La información no es suficientemente clara ni completa, la estructura visual no acompaña la interpretación y la aplicación no se alinea con los modelos mentales que los usuarios ya tienen incorporados gracias al resto del mercado fintech y bancario argentino.
Definir el problema antes de dibujar
La sección Últimos Movimientos de la aplicación Cuenta DNI no permite a los usuarios comprender ni rastrear con claridad sus operaciones financieras: los movimientos recientes tardan en aparecer o resultan difíciles de interpretar, y la falta de una opción de búsqueda y filtro clara impide identificar gastos e ingresos específicos, lo cual se aleja de los estándares del mercado actual de apps financieras y, por ende, del modelo mental de los usuarios. Como resultado, las personas no pueden confirmar rápidamente sus movimientos de dinero ni reconstruir su historial de transacciones o gastos, lo que las obliga a depender de comprobantes externos o de terceros para validar información que debería ser inmediata, clara y confiable. Esto compromete la transparencia y la percepción de seguridad, afectando directamente la experiencia del usuario.
De este enunciado salieron tres preguntas de diseño:
¿Cómo podríamos ofrecer una vista clara y ordenada de ingresos y egresos, para que el usuario pueda reconstruir qué ocurrió con su dinero?
¿Cómo podríamos ayudar al usuario a interpretar cada ítem del historial de movimientos sin esfuerzo cognitivo adicional?
¿Cómo podríamos facilitar al usuario la búsqueda de movimientos específicos?
Flujo propuesto
El flujo rediseñado incorpora las funcionalidades hoy ausentes en Cuenta DNI: pantalla de detalle del movimiento, filtros y búsqueda con manejo de errores. Desde el listado de Últimos Movimientos, el usuario accede a consultar el detalle de un movimiento y su comprobante, filtrar y buscar movimientos. Estos tres caminos retoman los estándares de interacción identificados en el benchmark, alineando el rediseño con el modelo mental que los usuarios ya tienen incorporado del resto del ecosistema financiero.
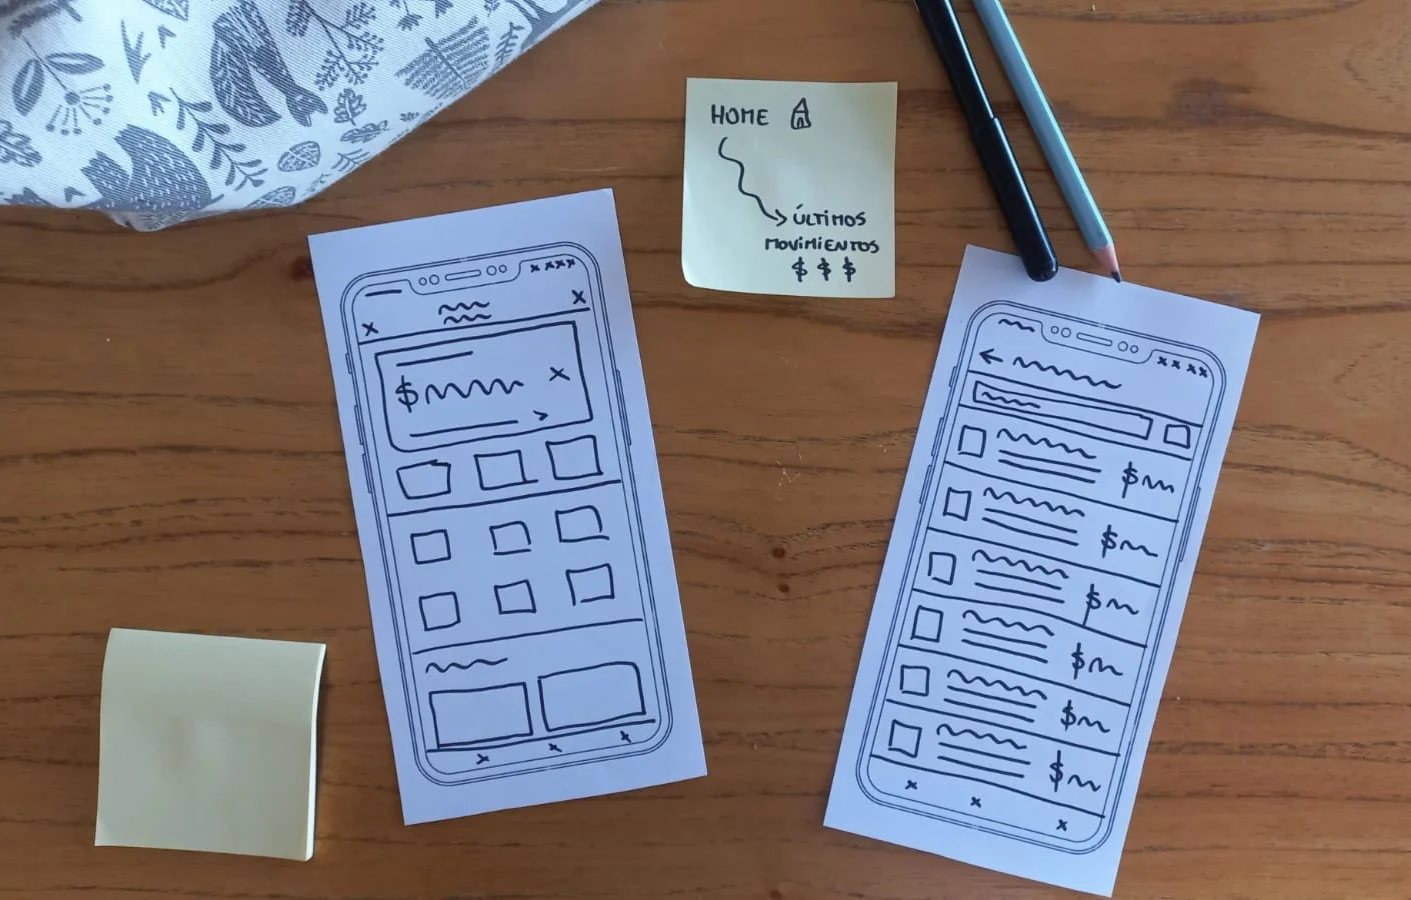
Bocetos iniciales y brainstorming de bajo costo
Antes de avanzar a wireframes más definidos, arranqué con una etapa de bocetado en papel para explorar rápidamente distintas alternativas de estructura, flujo e interacción. El objetivo fue habilitar un espacio de ideación abierto, en el que pudiera generar múltiples soluciones sin comprometerme de forma temprana con una única dirección, y así comparar, ajustar y descartar con agilidad las propuestas que no respondían a los objetivos del proyecto.
Fue un ejercicio de brainstorming visual de bajo costo, que me permitió iterar con velocidad sobre distintas configuraciones posibles del flujo de movimientos y sus jerarquías de información, manteniendo el foco en la exploración más que en la definición.
Estos bocetos definieron una estructura base y una jerarquización inicial de la información para avanzar hacia wireframes de media fidelidad con copy funcional e iconografía básica. Un paso simple y artesanal que me permitió empezar a evaluar la comprensión del contenido y la claridad del flujo de manera concreta, antes de pasar a instancias de mayor fidelidad visual.
De los wireframes a un prototipo que se puede tocar
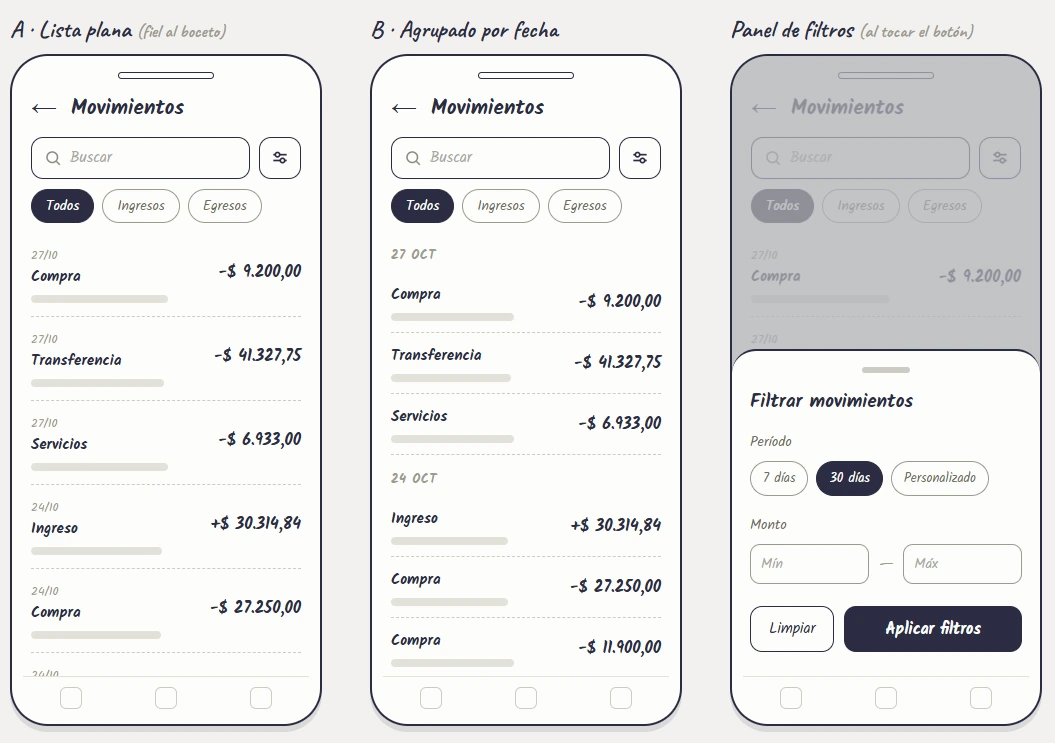
Wireframes en media fidelidad
Los bocetos a mano los digitalicé con Claude Design: elegí incorporar IA generativa de manera intencional, para acelerar la ideación y las iteraciones sin ceder el criterio de diseño. Los wireframes presentan algunas opciones de rediseño que mantienen el foco en una estructura clara y bien definida para cada movimiento, un buscador con botón de filtros y chips de filtrado rápido.
Alta fidelidad
Las pantallas finales materializan las mejoras identificadas durante el research, priorizando cambios en la jerarquía de la información, la estructura del flujo y el contenido de la interfaz por sobre modificaciones estéticas.
Decidí mantener la identidad visual de Cuenta DNI: la propuesta no busca una interfaz totalmente nueva, sino intervenir sobre los aspectos que generaban fricción sin comprometer la familiaridad que las personas usuarias construyeron a lo largo del tiempo.
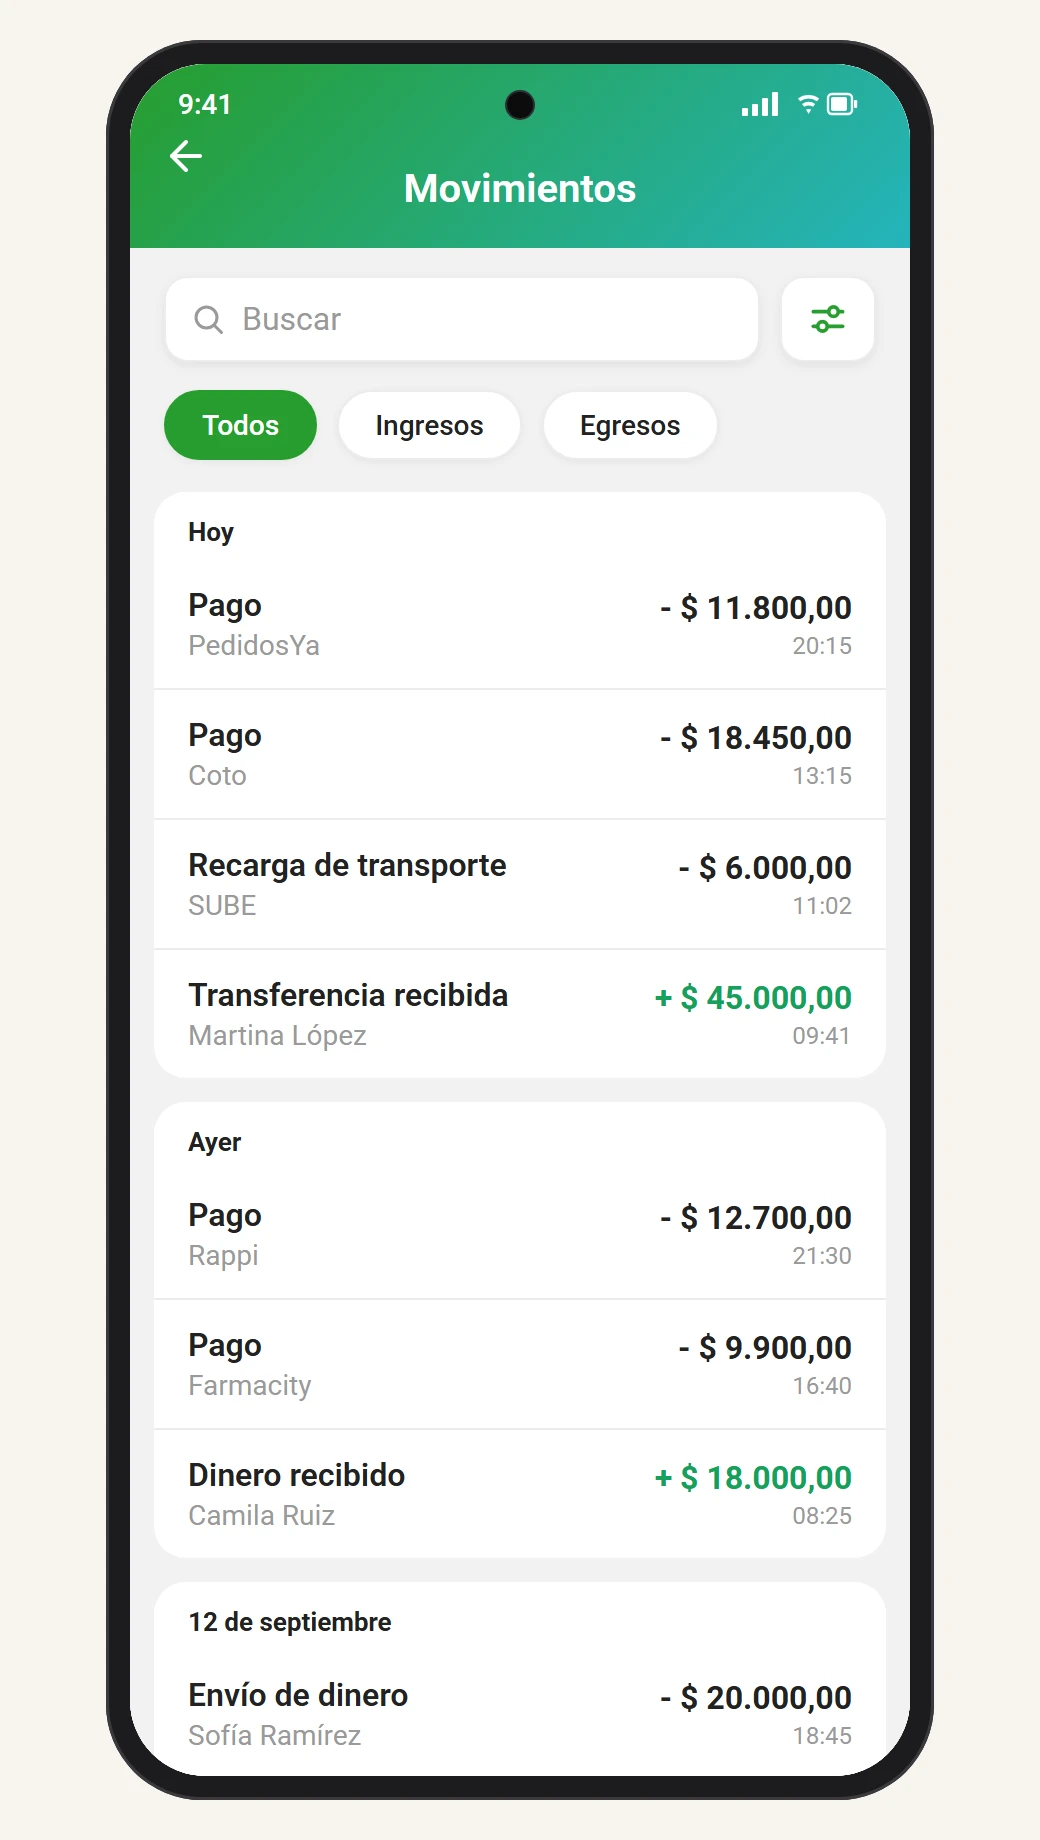
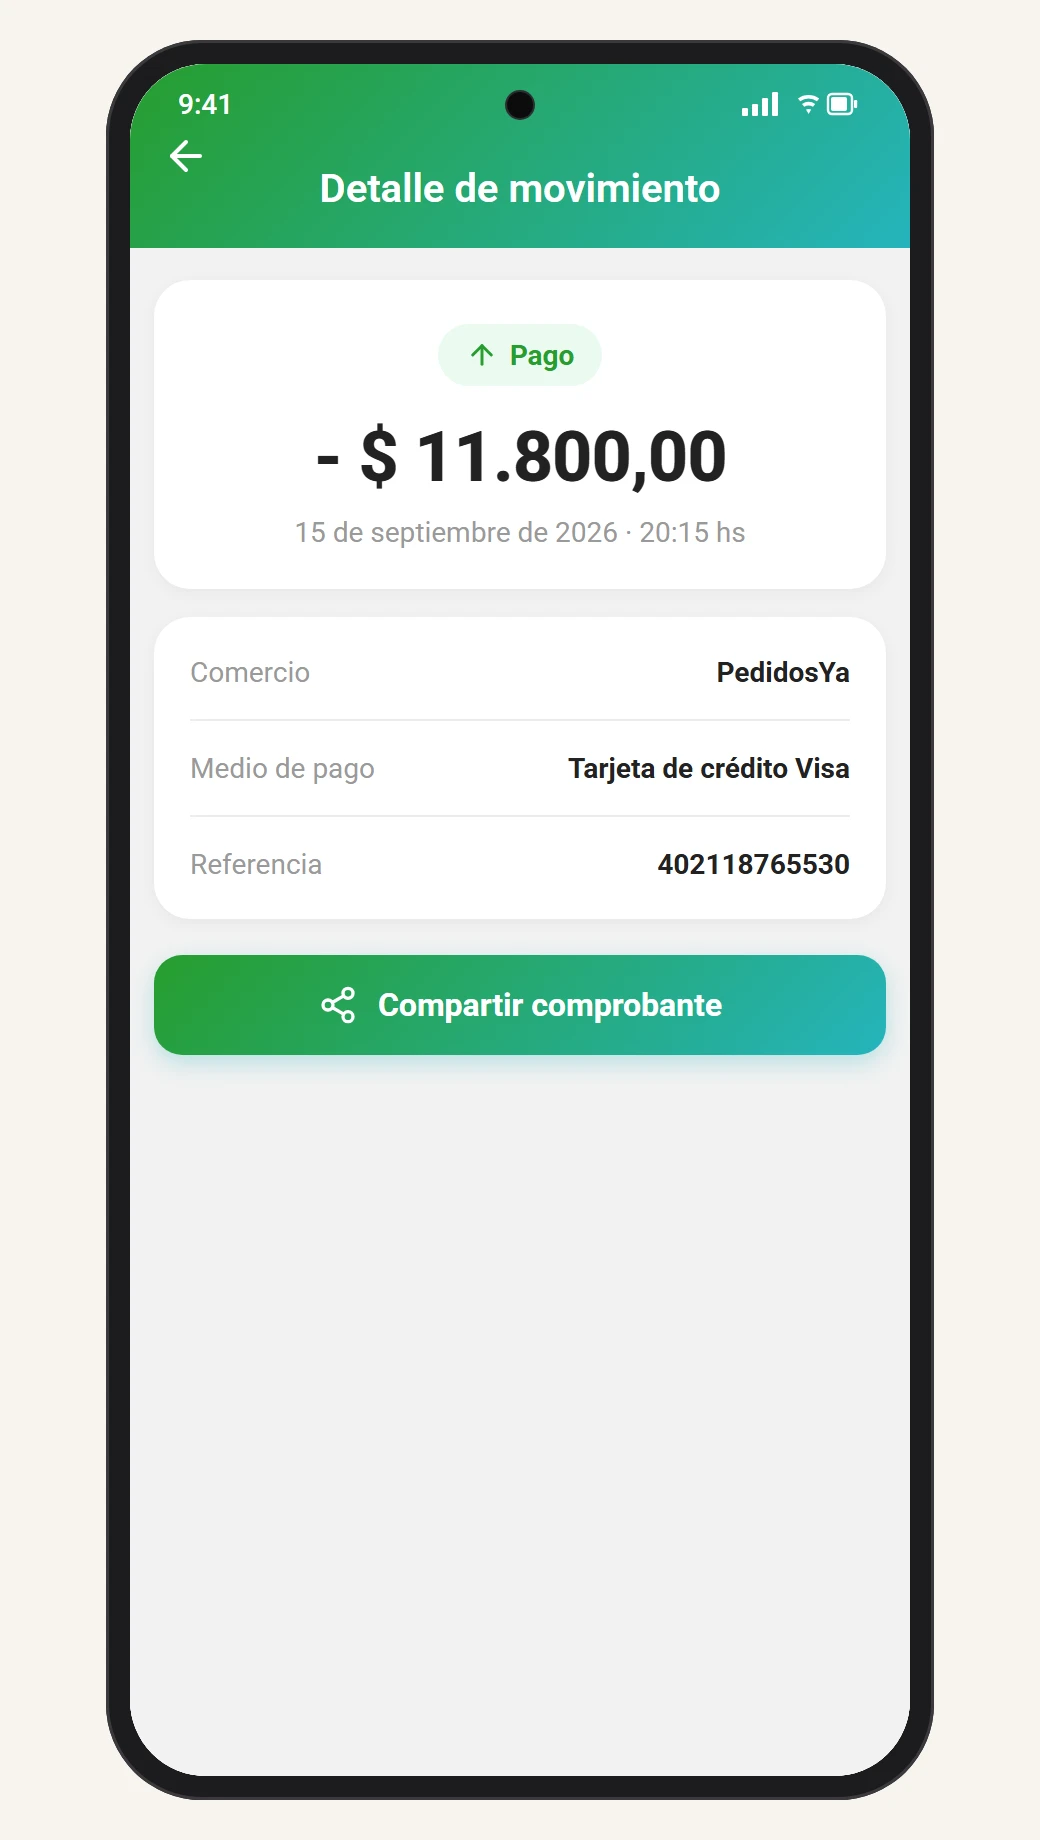
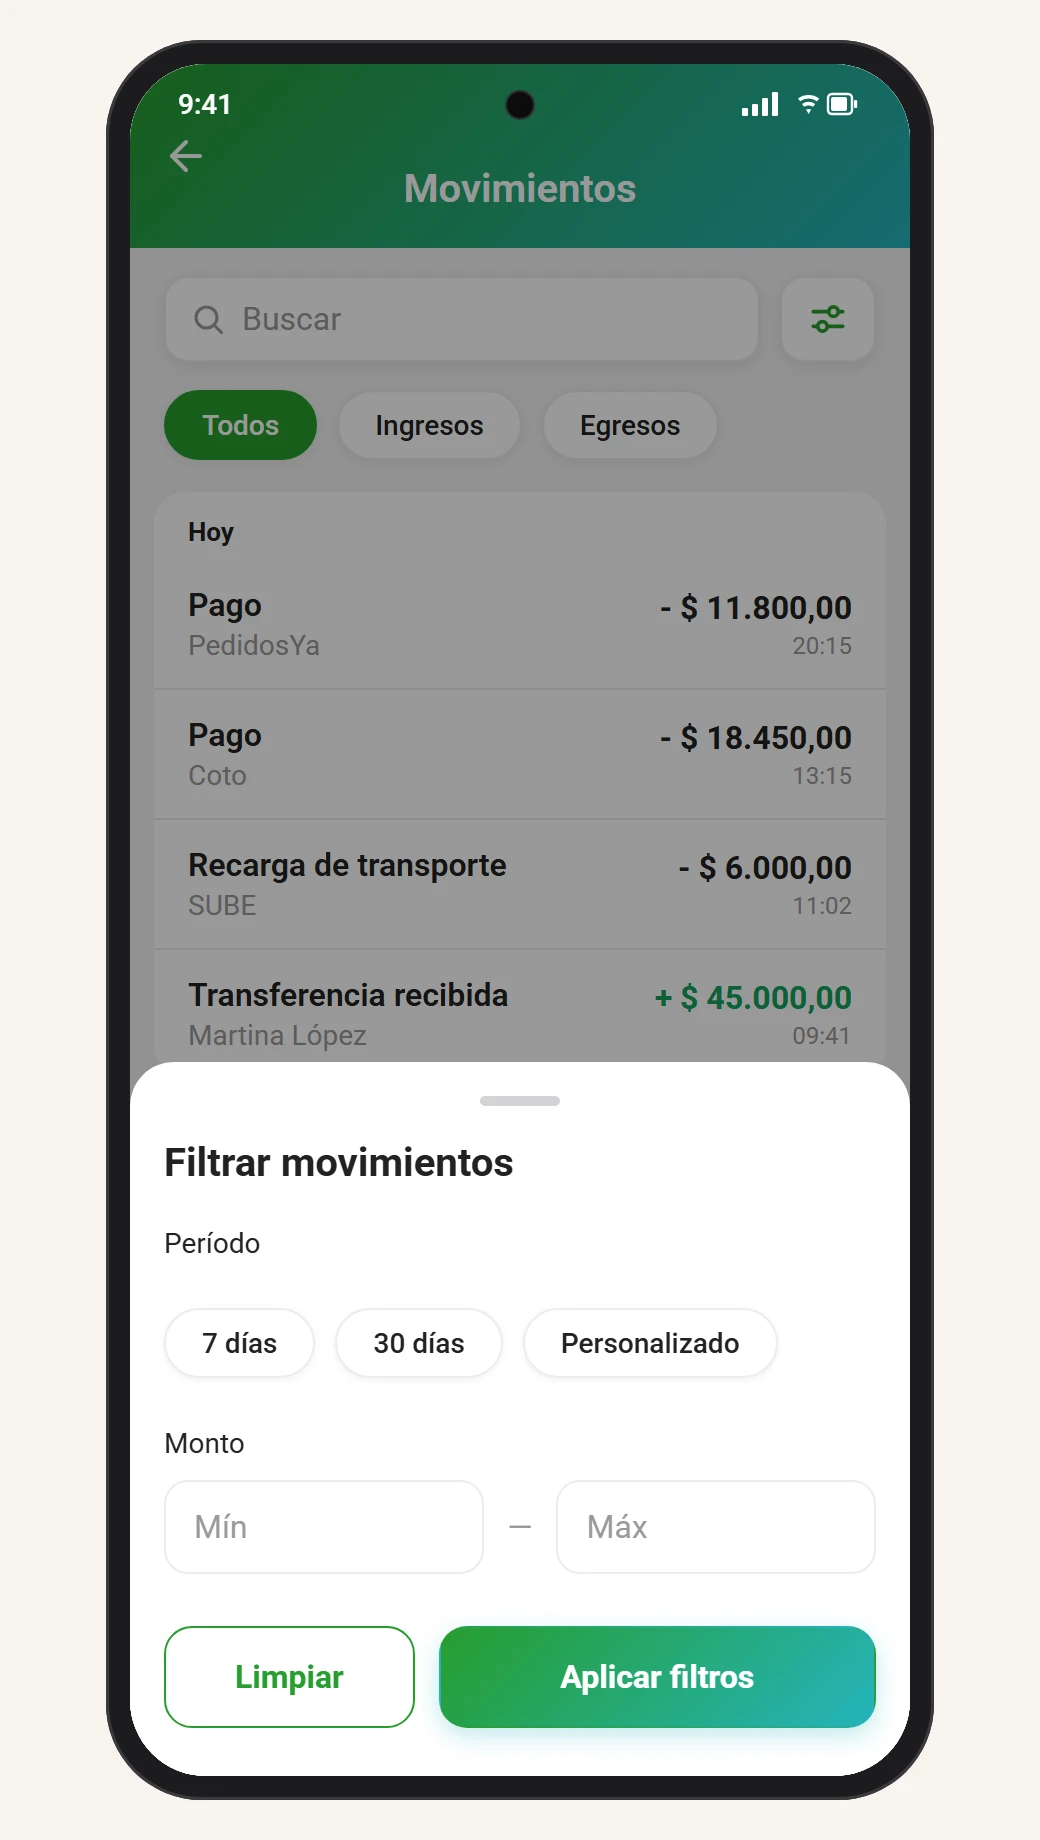
Las modificaciones se concentraron en la jerarquía visual, la arquitectura de la información y el contenido, con un objetivo: que las personas entiendan de manera rápida y sencilla qué dinero ingresó, qué dinero salió y cuál es el contexto de cada operación. Y sumé dos superficies que no existían en la app —la pantalla de detalle y el modal de filtros— como respuesta directa a lo que la investigación había marcado como ausente.
Prototipo funcional
Construido con Claude Code como un único archivo HTML autocontenido —HTML, CSS y JavaScript, sin frameworks—, versionado en GitHub y hosteado en Vercel. Es navegable de punta a punta: probalo acá mismo.
Tocá «Ver todos» en Últimos movimientos para entrar al flujo. Abrirlo en una pestaña nueva.
Más allá del entregable, este prototipo fue también un ejercicio de aprendizaje sobre integrar IA a mi flujo de diseño. En un enfoque tradicional habría reconstruido cada pantalla y cableado todas las conexiones manualmente en Figma. Para este proyecto dirigí las decisiones de diseño —fundadas en el research previo— y usé IA como herramienta de construcción para llevarlas a un prototipo funcional, navegable de punta a punta, que representa las oportunidades de mejora descubiertas a lo largo del proceso.
Desde los wireframes hasta acá hubo mínimos ajustes visuales, en línea con el propósito de diseñar un flujo que preserva la identidad visual de la app original, pero construyendo pantallas que responden a la necesidad de brindar información clara y concisa sobre los movimientos de dinero.
La IA, bien dirigida, no reemplaza el criterio de diseño: acorta el camino entre la idea y algo tangible con qué iterar.
Un estudio exploratorio, y cómo escalaría en un contexto real
Alcance: al tratarse de un proyecto personal, trabajé sin acceso a métricas ni datos concretos de uso, lo que orientó la investigación hacia una perspectiva enteramente cualitativa. Lejos de invalidar el trabajo, esto lo define como un estudio exploratorio: identifica y caracteriza el problema, y deja planteado el terreno para una validación cuantitativa posterior.
En un proyecto dentro de la organización, complementaría las señales de fricción relevadas en las reseñas con métricas de uso, y cruzaría esos hallazgos con datos de soporte: si las dificultades que enfrentan los usuarios se traducen en un aumento de tickets a atención al cliente, el problema deja de ser solo una cuestión de experiencia y satisfacción para convertirse en un costo operativo concreto para Banco Provincia.
Ese enfoque permite trasladar el problema a otros stakeholders en su propio lenguaje: la fricción del usuario no solo afecta la percepción del producto, también tiene un impacto medible en la operación.
Evaluar un producto contra lo que la gente ya espera
Este proyecto me permitió profundizar en el contexto fintech y bancario argentino. Explorar de primera mano distintas aplicaciones del rubro fue clave para identificar los estándares que se manejan en el ecosistema y, con ellos, los modelos mentales que los usuarios ya tienen incorporados respecto de cómo debería comportarse una app financiera. Ese marco resultó central para evaluar Cuenta DNI no de forma aislada, sino en relación con lo que las personas esperan.
En el plano metodológico, pude ejercitar el ojo clínico de UX para analizar cada aplicación tomando las heurísticas de Nielsen como parámetro estructurado, en lugar de quedarme en impresiones sueltas.
La triangulación de tres métodos cualitativos —reseñas, benchmark y evaluación heurística— permitió construir un diagnóstico sólido desde distintos ángulos.
Siguiente caso
Behavioral Design · UdeSA · 2026
#Antilunes en el Banco
Intervención conductual para aumentar la participación en capacitaciones entre empleados de un banco.
Leer el caso